"Sürdürülebilir Havacılık Yakıtı (SAF): Geleceğin Yakıtı mı, Bugünün Fırsatı mı?"
Havacılık sektörü, karbon emisyonlarını azaltmak için kritik bir dönüşüm sürecine girdi. Bu dönüşümde en somut ve uygulanabilir çözüm, Sürdürülebilir Havacılık Yakıtı (SAF) olarak öne çıkıyor. Peki, bu yakıt gerçekten küresel ölçekte ölçeklenebilir mi? Yatırımcılar için risk mi yoksa fırsat mı?
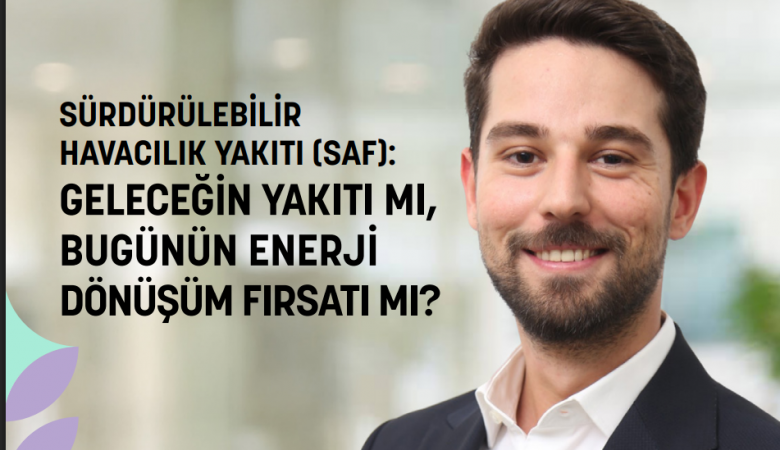
Karbon nötr bir havacılık sektörü artık sadece çevresel bir hedef değil, aynı zamanda stratejik ve ekonomik bir zorunluluk. Uçakların elektrifikasyonu veya hidrojenle çalıştırılması gibi çözümler uzun vadede umut vaat ederken, bugün uygulanabilir tek gerçek seçenek SAF gibi düşük karbonlu sıvı yakıtlar olarak görülüyor. Amerika’dan Avrupa’ya, Asya’dan Türkiye’ye kadar farklı bölgelerde farklı stratejiler izleniyor; teşvikler, zorunluluklar ve kamu-özel iş birlikleri bu süreci yönlendiriyor. Bu alanın önemli isimlerinden olan ICF Kıdemli Yöneticisi Yaşar Yetişkin ile yaptığımız bu röportajda, SAF’ın küresel yayılımı, yatırım riskleri, teknolojik olgunluk düzeyi ve uluslararası iş birliği modelleri ışığında geleceğine yakından bakıyoruz.
Röportaj: Esra YAZDIÇ DEMİR -TTGV Kurumsal İletişim ve Medya Yöneticisi
Sürdürülebilir Havacılık Yakıtı (SAF) küresel ölçekte en hızlı hangi bölgelerde yayılıyor ve bu büyümeyi etkileyen başlıca ekonomik ya da siyasi faktörler nelerdir?
SAF kullanımı dünya genelinde hızla yayılıyor ve şu anda üç yüzü aşkın tesisin kurulacağı duyurulmuş durumda. Ancak, bu tesislerin büyük kısmı Amerika Birleşik Devletleri, Birleşik Krallık ve Avrupa Birliği’nde yer alıyor; bunun temel nedeni ise bu bölgelerde SAF’a yönelik güçlü politika desteğinin bulunması. ABD’de SAF geliştirme sürecinin bu kadar hızlı ilerlemesi, biyoyakıtlar için uzun süredir yürürlükte olan destek mekanizmalarına dayanıyor. Başlangıçta kara taşıtları için tasarlanmış olan bu teşvikler, başarıyla havacılığı da kapsayacak şekilde uyarlandı. Eyalet düzeyinde uygulanan Yenilenebilir Yakıt Standardı (RFS) ve Kaliforniya’nın Düşük Karbonlu Yakıt Standardı (LCFS) gibi programlar, SAF'ı ekonomik açıdan cazip hale getirdi ve Kaliforniya'yı küresel bir SAF merkezi haline getirdi. Yeni yönetimin politik desteğin devamlılığı konusunda bazı belirsizlikler getirmesine rağmen, Temiz Yakıt Üretim Kredisi'nin (CFPC - 45Z) uzatılması ve iki SAF tesisi için 3 milyar dolarlık hibe ayrılmasının onaylanması, güçlü olumlu sinyaller olarak değerlendirilebilir.
Birleşik Krallık ve AB’de ise itici güç, zorunlu uygulamalar olmuştur. Bu bölgelerde, iklim değişikliğiyle küresel mücadelede lider olma isteği belirleyici bir rol oynamıştır. ReFuelEU ve Birleşik Krallık SAF zorunluluğu gibi karışım zorunlulukları, piyasaya güçlü düzenleyici talepler yöneltmektedir. 1 Ocak 2025 itibarıyla başlayan %2 SAF karışım zorunluluğu sayesinde, bu döneme hazırlık olarak AB ve İngiltere’de önemli miktarda SAF faaliyeti gözlemlenmektedir.
Bu bölgeler, SAF büyümesinin “ilk dalgası” olarak değerlendirilebilir. Ancak faaliyetler artık sadece Küresel Kuzey’le sınırlı değil. Japonya, Kanada ve Avustralya da SAF ile ilgili çeşitli girişimler başlatıyor. Çin, Hindistan ve bazı Güney Amerika ülkeleri ise pilot projeler ve politika taslaklarıyla sürece dâhil olmaya başlamış durumda. Türkiye özelinde de umut verici gelişmeler yaşanıyor. Sivil Havacılık Genel Müdürlüğü tarafından hazırlanan SAF düzenlemesi taslağı, stratejik niyetin açık bir göstergesi.
Sonuç olarak, sadece zorunluluklar veya teşvikler tek başına düşük karbonlu yeni teknolojilerin ölçeklenmesi için yeterli değildir. Hem teşvik (havuç) hem de zorunluluk (sopa) unsurlarının bir arada kullanıldığı hibrit bir politika yaklaşımı gereklidir. Uzun vadeli net politikalar, finansal teşvikler ve sektörler arası koordinasyon, SAF kapasitesinin büyümesinde belirleyici olmuştur. Bu unsurlar bir araya geldiğinde, yatırımcı güven kazanır ve üretim kapasitesi genişler. SAF artık sadece bir “geleceğin yakıtı” değil, bugün için uygulanabilir ve ölçeklenebilir bir havacılık karbonsuzlaştırma aracıdır.
Bir yatırımcı açısından bakıldığında, SAF üretimi ve altyapısında en büyük riskler ve fırsatlar nelerdir? Teknoloji olgunluğu ve düzenlemelerin rolü nasıl değerlendirilmektedir?
SAF yatırımları önemli bir getiri potansiyeli taşısa da dikkate değer riskler de barındırır. Bugün itibarıyla yalnızca HEFA (Hidroişlenmiş Esterler ve Yağ Asitleri) teknolojisi ticari olarak olgun kabul ediliyor. Bu teknoloji zaten onlarca yıldır yenilenebilir dizel üretiminde kullanıldığı için görece düşük risklidir. Ancak, HEFA’nın da özellikle hammadde tedariki konusunda zorlukları vardır. Çünkü bu teknoloji yağ, gres ve benzeri maddelere dayandığından, hammadde kıtlığı ölçeklenebilirliği kısıtlayabilir. Bununla birlikte, gıda üretimiyle rekabet etmeyen örtü bitkilerinin kullanımı gibi yeni fırsatlar da ortaya çıkmaktadır.
HEFA dışındaki teknolojiler — Fischer-Tropsch (FT), Alkolden Jet Yakıtına (AtJ), ve Power-to-Liquid (PtL) — hâlâ yüksek riskli kabul edilmektedir. Bu süreçlerdeki bileşenlerin birçoğu tekil olarak kanıtlanmış olsa da, büyük ölçekli SAF üretiminde entegre kullanımları henüz yeni bir alandır. Nitekim FT yolu ile SAF üretimi girişimlerinin bazıları şimdiden başarısız olmuştur. Öncü olarak görülen Fulcrum BioEnergy ve Velocys gibi firmalar, teknik ve finansal zorluklar nedeniyle iflas etmiştir. Umut vadeden Lanzajet’in Freedom Pines tesisi gibi projelerde dahi henüz gerçek SAF üretimi başlamamıştır. Bağımsız mühendisler açısından risk oldukça somuttur.
Bu riskleri azaltmak için uzun vadeli satış anlaşmaları (offtake agreements) kritik önem taşır. Özellikle “al ya da öde” (take-or-pay) şeklinde yapılandırılan sözleşmeler, projelere öngörülebilir nakit akışı sağlayarak bankacılık açısından güvenli hale getirir. Alıcı tarafın finansal güvenilirliği de önemlidir; düşük maliyetli havayolları zayıf kredi notlarına sahip olabilirken, bayrak taşıyıcı havayolları veya yakıt tedarikçileri daha istikrarlı kabul edilir. Enerji şirketlerinin ve yakıt sağlayıcılarının bu anlaşmalara dâhil olması, yatırımların riskini azaltır ve daha uygun finansman koşulları sağlar.
İlk türdeki (FOAK) tesisler devreye girip istikrarlı bir performans sergilemeye başladığında, sermaye maliyetinin düşmesi ve sonraki projelerin daha az riskli hale gelmesi beklenmektedir. Düzenleyici destek de büyük rol oynar. Zorunluluklar, fiyat destekleri, kamu finansmanı gibi politika araçları olmadan SAF’ın tek başına rekabet etmesi mümkün değildir. Yatırımcılar sadece teknolojiye değil; uzun vadeli politika istikrarına, düzenleyici uyuma ve risk paylaşım modellerinin varlığına da bakarlar.
Hidrojen veya elektrikli tahrik sistemleriyle karşılaştırıldığında, biyoyakıt temelli çözümler orta ve uzun vadede ne kadar uygulanabilir?
Elektrikli uçaklar, hidrojenli tahrik sistemleri ve SAF gibi biyoyakıt temelli alternatifler (ki aslında sentetik, biyolojik olmayan yakıtları dışlamamak adına “hidrokarbon temelli sıvı yakıtlar” demek daha doğru olur), havacılığın karbonsuzlaştırılmasında rol oynayacaktır. Bunlar arasında SAF, hem günümüzde hem de öngörülebilir gelecekte en uygulanabilir ve ölçeklenebilir çözüm olarak öne çıkmaktadır. Bunun nedeni, SAF’ın kimyasal olarak fosil jet yakıtıyla birebir aynı olmasıdır; yani mevcut uçaklar ve yakıt altyapısında hiçbir değişiklik olmadan doğrudan (“drop-in”) kullanılabilir.
Elektrikli uçaklar, kısa menzilli ve düşük kapasiteli rotalar için umut vadediyor. Ancak bataryaların enerji yoğunluğunun düşük olması nedeniyle, orta ve uzun menzilli ticari havacılıkta kullanıma uygun değiller. Kentsel hava taşımacılığı ve bölgesel elektrikli uçuş alanlarında gelişmeler devam etse de, bataryalar büyük uçaklarda jet yakıtının yerini alabilecek seviyede değil.
Hidrojen ise daha uzun menzilli uçuşlar için daha uygun görünmekle birlikte, altyapı ve entegrasyon açısından büyük zorluklar barındırıyor. Sıvı hidrojenin depolanması ve taşınması, uçakların ve havalimanı yakıt sistemlerinin baştan tasarlanmasını gerektiriyor. Bu da büyük yatırım ve mühendislik çabaları anlamına geliyor. Ayrıca, hidrojenin havacılıkta kullanımı konusundaki ivme son dönemde yavaşladı. Airbus, hidrojenli uçağını 2035 sonrası bir tarihe erteledi; bir başka önemli hidrojenli uçak girişimi ise yakın zamanda iflas etti. Bu gelişmeler, hidrojenin yakın vadede pratik bir çözüm olmayabileceğini gösteriyor. Hatta bazı son projeksiyonlarda hidrojenin havacılık karbonsuzlaştırmasındaki payı azaltıldı.
Buna karşılık, SAF mevcut jet yakıtına karıştırılabilir ve hiçbir sistem değişikliği olmadan günümüz uçaklarında kullanılabilir. Bu “drop-in” uyumluluğu, SAF’ı küresel filolarda anında kullanılabilir hale getiriyor. Daha da önemlisi, SAF şu anda uzun mesafeli ve kıtalararası uçuşlar için işe yarayan tek karbonsuzlaştırma çözümüdür.
Konvansiyonel SAF’a ek olarak yeni sentetik yakıt türleri de gelişiyor. Örneğin eSAF (elektroyakıtlar), yeşil hidrojen ve yakalanmış CO₂ kullanılarak sıfır karbonlu jet yakıtı üretiyor. Bu çözümler, SAF’ın geleceğini temsil ediyor ve yenilenebilir enerjiyi havacılığa entegre etmenin yolunu açıyor. Bazı hidrojen projeleri dahi, SAF alanındaki hareketliliği görünce eSAF projelerine dönüş yapmaya başladı.
Özetle, elektrikli ve hidrojenli teknolojiler belirli pazar segmentlerinde sınırlı roller oynayabilir; ancak SAF, ana akım ticari havacılık için hâlâ tek ölçeklenebilir, altyapıya hazır ve teknik olarak uygulanabilir çözüm olmaya devam etmektedir.
Uluslararası havacılık otoriteleri ile özel sektörün SAF kullanımını ölçeklendirme konusundaki iş birliği ne kadar etkili? Bu ortaklıklar yatırım kararlarını nasıl şekillendiriyor?
SAF’ı ölçeklendirmek, yüksek düzeyde iş birliğine dayalı, çok paydaşlı bir yaklaşım gerektirir. Uluslararası havacılık kuruluşları (ICAO, IATA, EASA gibi), ulusal düzenleyiciler, havayolları, havalimanları, üreticiler ve yatırımcılar gibi aktörlerin birbirine bağlı rolleri bulunmaktadır. Bu aktörler arasındaki iş birliği, sadece teknik uygulama açısından değil, aynı zamanda finansmanın sağlanması ve piyasa belirsizliğinin azaltılması açısından da kritik önemdedir.
ICAO’nun CORSIA programı, SAF’ı küresel gündeme taşımada önemli bir araç olmuştur. Ancak CORSIA tek başına yeterli değildir. Ulusal zorunluluklar, bölgesel teşvikler ve özel sektör taahhütleri de işleyen bir pazar oluşturmak için gereklidir. Son zamanlarda havayolları uzun vadeli alım anlaşmaları imzalamakta, bu da üreticiler için talep güvenliği sağlamaktadır. Havalimanları da sadece altyapı sağlayıcısı olarak değil, aynı zamanda yatırımcı olarak da sürece dahil olmaktadır.
Örneğin, Lüksemburg Havalimanı doğrudan Nordic Electrofuel şirketine yatırım yapmış, Londra Heathrow ise kendi SAF teşvik programını geliştirmiştir. Bu örnekler, havalimanlarının da enerji dönüşümünde stratejik rol üstlendiğini göstermektedir. Türkiye’de de umut verici girişimler mevcuttur. Türkiye Sürdürülebilir Havacılık İttifakı (TSAA), Türk Hava Yolları, Pegasus, SOCAR, Tüpraş, İGA gibi önemli paydaşları bir araya getirmektedir. Bu ittifak, politika oluşturma, yol haritaları geliştirme ve SAF projeleri konusunda koordinasyonu sağlamaktadır. Bu da SAF’ın ölçeklenmesine yönelik iş birliği çabalarına örnek teşkil etmektedir.
Bu ortaklıklar, yatırım risklerini dağıtır ve teknik/finansal planlamaları hizaya sokar. SAF gibi sermaye yoğun sektörlerde ortak girişimler ve konsorsiyumlar, giriş bariyerlerini azaltır ve yatırımların yapılabilirliğini artırır. Bu sayede yatırımcılar, kamu politikalarıyla özel sektör kapasitelerinin uyum içinde olduğunu gördüklerinde projelere daha istekli destek verirler.
Sonuç olarak, SAF’ın gereken hızda ölçeklenebilmesi ancak kamu ve özel sektör aktörlerinin ortak bir vizyonla iş birliği yapmasıyla mümkündür. Bu sadece bir yakıt meselesi değil; yeni bir sanayi ekosistemi yaratma sürecidir ve bunu tek bir oyuncu tek başına başaramaz.